
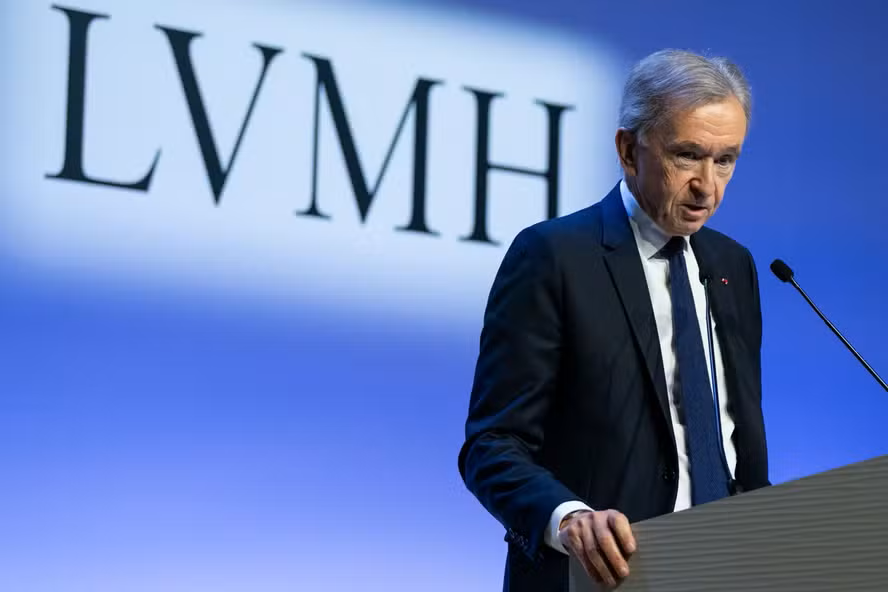
A LVMH, dona de algumas das marcas mais conhecidas do mercado mundial de luxo, atravessa uma mudança expressiva de posição no mercado de capitais europeu. Depois de ter se tornado a empresa mais valiosa da Europa durante o ciclo de expansão do consumo que acompanhou a pandemia, o conglomerado francês saiu da lista das dez maiores companhias europeias em valor de mercado e perdeu para a L’Oréal a liderança entre as empresas francesas listadas em bolsa.
O grupo comandado por Bernard Arnault reúne mais de 75 maisons, incluindo Louis Vuitton, Christian Dior, Tiffany & Co., Bulgari, Hennessy, Moët & Chandon, Givenchy, Fendi, Celine e Sephora.
Em 2023, no auge da valorização, a LVMH chegou a ultrapassar a marca de US$ 500 bilhões em valor de mercado. A situação é bastante diferente atualmente.
Em 15 de setembro, quando a L’Oréal ultrapassou a companhia, o grupo de cosméticos estava avaliado em aproximadamente € 203 bilhões, contra € 201 bilhões da LVMH. Dados mais recentes situam a capitalização da LVMH abaixo de € 200 bilhões.
A queda reflete uma combinação de fatores: desaceleração do mercado mundial de luxo, perda de consumidores aspiracionais, dificuldades econômicas enfrentadas pela China nos últimos anos e mudança na percepção dos investidores sobre as perspectivas de crescimento do setor.
Do auge de 2023 à perda da liderança francesa
A dimensão da mudança aparece no comportamento das ações.
Somente em 2026, até meados de setembro, os papéis da LVMH acumulavam queda de aproximadamente 35%, enquanto as ações da L’Oréal avançavam cerca de 5%.
No fim de junho, a própria LVMH informava capitalização de mercado de € 240 bilhões e queda de 24,9% das ações desde o início do ano. A deterioração das cotações continuou posteriormente.
A inversão entre as duas empresas francesas é simbólica.
A LVMH havia se beneficiado fortemente do crescimento global do consumo de produtos de alto luxo. A L’Oréal, por outro lado, possui uma exposição mais ampla a diferentes faixas de preço no mercado de beleza.
Analistas têm relacionado essa diferença ao chamado “efeito batom”: em períodos de maior insegurança econômica, consumidores podem reduzir compras de alto valor, como bolsas e roupas de luxo, sem necessariamente abandonar pequenos gastos considerados indulgências, entre eles cosméticos e produtos de beleza.
China ajudou a transformar o luxo — e depois virou um problema
A China desempenhou papel decisivo na expansão do mercado mundial de luxo ao longo das últimas décadas.
O aumento da renda, a formação de uma ampla classe média e alta e a expansão das viagens internacionais transformaram consumidores chineses em um dos principais grupos compradores das grandes marcas europeias.
Esse motor perdeu força nos últimos anos.
A desaceleração econômica chinesa e os problemas enfrentados pelo mercado imobiliário atingiram a confiança dos consumidores e ajudaram a reduzir o ritmo de expansão do consumo de luxo.
Mas o quadro de 2026 exige uma ressalva importante: há sinais de recuperação na Ásia.
No primeiro semestre, a LVMH informou que a Ásia, excluído o Japão, registrou forte crescimento, confirmando uma melhora iniciada na segunda metade de 2025. A companhia destacou inclusive o desempenho de novas lojas da Louis Vuitton em Pequim e Seul.
Portanto, a China continua sendo um dos principais desafios estruturais para a indústria, mas os números mais recentes não indicam simplesmente uma continuidade da deterioração observada nos anos anteriores.
Luxo perdeu milhões de consumidores
Outro problema é a mudança na própria base de consumidores do setor.
Depois da explosão de demanda durante e logo após a pandemia, quando poupança acumulada e restrições a serviços favoreceram a compra de bens, as empresas de luxo aumentaram preços de maneira significativa.
A estratégia funcionou enquanto consumidores de renda elevada e compradores aspiracionais estavam dispostos a absorver os reajustes.
Esse limite parece ter sido alcançado para uma parcela importante do mercado.
Segundo estimativa da consultoria Bain citada pela Reuters, aproximadamente 60 milhões de consumidores deixaram o mercado de produtos de luxo, em meio aos sucessivos aumentos de preços que tornaram artigos de marcas de alto padrão inacessíveis para parte dos compradores.
O fenômeno atinge especialmente os chamados consumidores aspiracionais — pessoas que não pertencem ao grupo dos ultrarricos, mas que eventualmente compram bolsas, roupas, acessórios, perfumes e outros produtos de marcas premium.
O consumidor de patrimônio muito elevado continua relativamente resistente. O problema está justamente na camada que proporcionou escala ao crescimento das grandes marcas.
Os resultados da LVMH, porém, mostram sinais de recuperação
A perda de valor na bolsa não significa que o conglomerado esteja enfrentando uma queda generalizada de suas operações.
No primeiro semestre de 2026, a LVMH registrou € 38,6 bilhões em receitas, com crescimento orgânico de 2%. Somente no segundo trimestre, o avanço orgânico chegou a 3%.
O lucro líquido atribuível ao grupo ficou praticamente estável em € 5,7 bilhões, enquanto o lucro recorrente das operações recuou 4%, para € 8,7 bilhões.
O desempenho também variou bastante entre os negócios.
A divisão de Moda e Artigos de Couro, que inclui Louis Vuitton e Dior, registrou queda orgânica de 1% no semestre, mas voltou a crescer 1% no segundo trimestre.
Já Relógios e Joias, onde estão Tiffany & Co. e Bulgari, apresentou crescimento orgânico de 9% no semestre e de 11% no segundo trimestre.
A Sephora também manteve crescimento, enquanto a área de vinhos e destilados apresentou sinais de recuperação.
O contraste ajuda a explicar o momento da empresa: os negócios permanecem altamente lucrativos, mas o mercado reduziu de maneira significativa o preço que está disposto a pagar pelas perspectivas futuras de crescimento do grupo.
Tecnologia e farmacêuticas ganharam espaço no topo europeu
A mudança também reflete uma transformação na composição das maiores empresas europeias.
A LVMH chegou a ocupar o primeiro lugar do continente durante o ciclo de expansão do luxo. Hoje, sua capitalização é muito inferior à de companhias como a fabricante holandesa de equipamentos para semicondutores ASML e aos grupos farmacêuticos suíços Roche e Novartis.
Isso não significa uma transferência direta e uniforme de recursos do luxo para esses setores. Mas mostra como as expectativas dos investidores mudaram.
Tecnologia ligada a semicondutores, inteligência artificial e infraestrutura digital, além de segmentos farmacêuticos de crescimento elevado, passaram a ocupar maior espaço entre as grandes empresas do continente.
Ao mesmo tempo, o setor europeu de luxo continua pressionado. No início de setembro, o índice STOXX Europe Luxury 10 acumulava queda de 19% em 2026, enquanto analistas demonstravam cautela em relação à velocidade de uma recuperação da demanda.
A queda não significa o fim da liderança da LVMH no luxo
A perda de posições no ranking de valor de mercado não deve ser confundida com perda da liderança operacional da LVMH no setor.
A companhia continua sendo o maior conglomerado mundial de luxo, com € 80,8 bilhões de receita em 2025, mais de 6,2 mil lojas e um portfólio superior a 75 maisons.
O que mudou é a avaliação dos investidores sobre o potencial de crescimento futuro do negócio.
A questão central passa a ser se o setor conseguirá voltar a ampliar sua base de consumidores sem depender de aumentos contínuos de preços — e se a recuperação observada em partes da Ásia em 2026 será suficiente para sustentar uma nova fase de expansão.
Para a LVMH, o desafio é particularmente simbólico. Em apenas três anos, o grupo passou do clube das companhias avaliadas em mais de meio trilhão de dólares e da liderança do mercado europeu para uma capitalização inferior a € 200 bilhões.
A empresa continua gigantesca. O prêmio que o mercado atribuía ao crescimento do luxo, porém, encolheu consideravelmente.
Leia mais:
Embaixador do Brasil na Noruega será novo presidente do Instituto Brasileiro de Mineração.